在全球紙制品產業鏈中,一個引人注目的現象是:以美國、日本為代表的發達國家市場,其紙制品往往享有較高的品牌溢價與利潤率;而作為全球最大造紙國與出口國之一的中國,其紙制品在國際市場上卻長期以價格優勢著稱,有時甚至被貼上“低價出售”的標簽。這一利潤落差與市場定位的差異,背后是產業結構、品牌價值、技術壁壘與全球分工等多重因素交織的結果。
一、產業鏈位置與附加值差異
美日等國的紙制品企業,如美國的國際紙業、日本的王子控股等,大多占據了產業鏈的高附加值環節。它們的發展重點早已超越基礎造紙,轉向特種紙、高端包裝解決方案、生活用紙品牌運營以及林業資源可持續管理等領域。這些企業憑借強大的研發能力、專利技術、品牌影響力以及成熟的渠道網絡,能夠推出高功能、環保或具有設計感的產品,從而獲取品牌溢價和高額利潤。例如,日本在電子元件用紙、食品包裝特種紙等領域技術領先;美國在高端工業包裝、辦公用紙品牌方面優勢明顯。
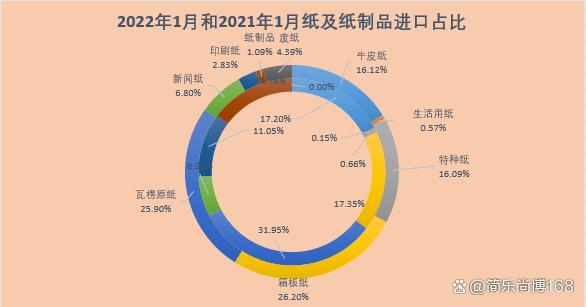
相比之下,長期以來,中國造紙行業的優勢主要體現在大規模、高效率的制造能力上。中國擁有全球最大的紙及紙板生產量和消費量,在箱板紙、瓦楞原紙等大宗產品上產能巨大,成本控制能力強。這使得中國成為全球重要的紙制品供應基地,尤其是在中低端包裝紙、印刷書寫紙等領域。出口時,價格競爭力成為主要優勢,但也容易陷入同質化競爭,利潤率相對較低。
二、成本結構與市場策略分野
從成本結構看,美日等國的人力、環保、能源成本普遍較高,這倒逼企業必須向高價值產品轉型以覆蓋成本并盈利。其本土市場對高品質、環保、品牌化的紙制品有穩定需求和較高支付意愿。
中國造紙行業則受益于相對完整的工業體系、規模效應、以及在一定發展階段的資源與勞動力成本優勢。過去,部分企業以擴大市場份額為目標,采取了更具侵略性的定價策略。國內市場競爭異常激烈,尤其在產能相對過剩的品類中,價格戰時有發生,這種競爭態勢也延伸至出口市場。
三、品牌、標準與可持續性差距
品牌價值的差距是利潤分化的核心之一。美日頭部企業經過數十年甚至上百年的經營,其品牌代表了可靠的質量、創新的設計和一定的社會身份認同(如高端文具、生活用紙)。消費者愿意為品牌支付額外費用。
而在標準與可持續性方面,發達國家市場往往設置了更高的門檻(如FSC森林認證、嚴格的化學品安全標準、碳足跡要求等)。能夠滿足這些標準的產品本身就需要更高的投入,同時也成為其溢價的基礎。中國造紙行業近年來在環保和技術升級上投入巨大,綠色造紙、林漿紙一體化取得長足進步,但在全球高端市場的品牌認知和標準話語權方面,仍處于追趕階段。許多中國出口紙制品是作為中間產品或無品牌產品,利潤被下游品牌商獲取。
四、轉型之路與中國紙業的未來
值得關注的是,這種格局并非靜態。中國造紙行業正在經歷深刻的轉型升級:
- 淘汰落后產能,提升集中度:環保政策趨嚴加速了中小落后產能退出,行業集中度提升,龍頭企業實力增強,有助于規范競爭,提升議價能力。
- 產品結構升級:領先的中國企業正加大研發,向特種紙、高檔包裝紙、高附加值生活用紙等領域進軍,減少對低端大宗產品的依賴。
- 品牌化與出海:部分生活用紙、文化用紙企業開始著力打造自主品牌,不僅在國內與外資品牌競爭,也嘗試以品牌身份進入海外市場,尋求價值突破。
- 踐行可持續發展:積極推動綠色制造,獲取國際認證,滿足全球客戶對供應鏈環保的要求,這正從“成本項”逐漸轉變為“競爭力項”。
結論
“美日高利潤,中國低價出售”的現象,是全球紙業發展不同階段與不同競爭策略的縮影。它反映了中國作為“制造大國”在全球分工中的歷史角色,也凸顯了從“制造”到“創造”、從“量”到“質”轉型的必然性與緊迫性。隨著中國造紙工業持續向高端化、綠色化、品牌化邁進,這一利潤格局有望逐步改變。未來的競爭,將更聚焦于技術創新、品牌價值與可持續供應鏈的構建,而不僅僅是價格標簽上的數字。全球紙制品市場,正在等待一場由價值重塑帶來的新平衡。